


Monthly Budget & Expense App
4,52.58K Arvustused
Rakenduse andmed
- Versioon
- 3.21.7
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 500 000+
- Arendaja
- Amit Mohan
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
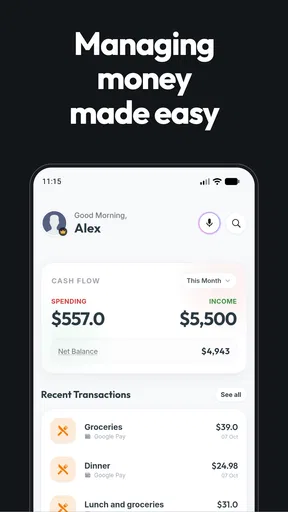
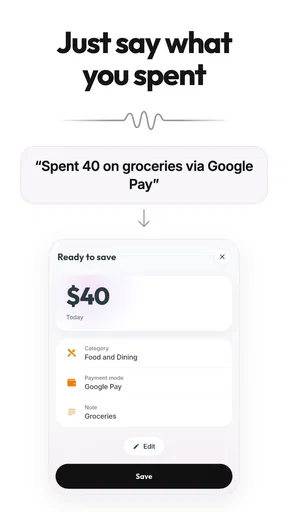
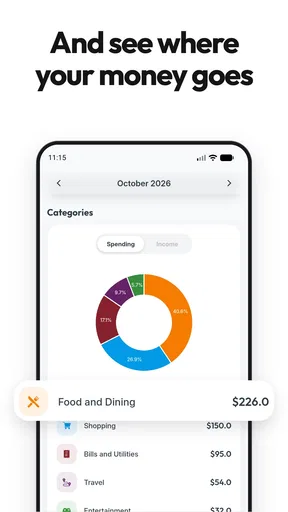
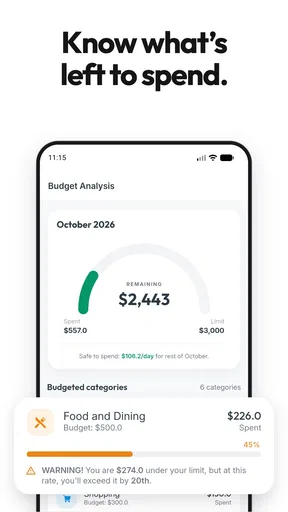
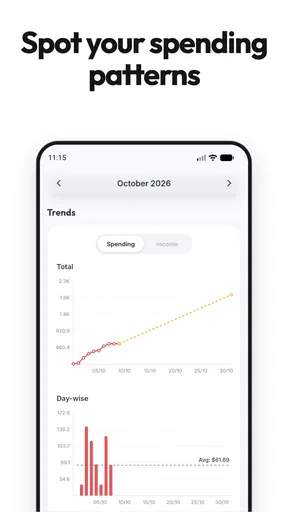
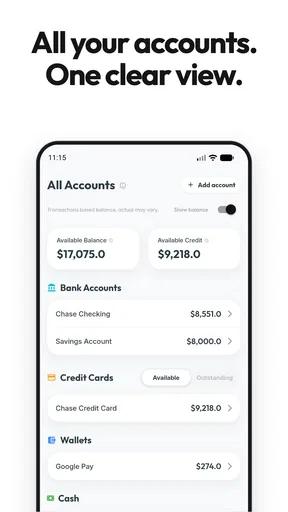
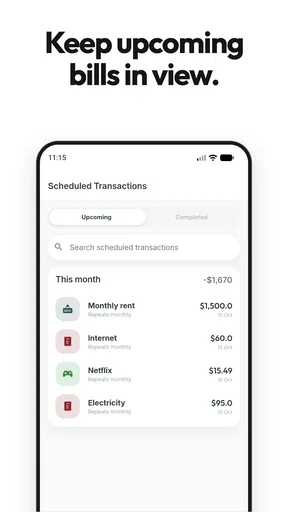
 Analüüsis AppCompare
Minu meelest sobib Monthly Budget & Expense App eelkõige inimesele, kes tahab oma kuu kulusid jälgida ilma keerulise finantstarkvara või tabelitega maadlemata. See on lihtne kuueelarve ja kulude jälgimise rakendus, mille väärtus sõltub üsna palju sellest, kas sisestad oste järjepidevalt. Ma ei ootaks siit automaatset finantsnõustajat, vaid praktilist viisi märgata, kuhu raha läheb ja kui palju kuu lõpuni kulutada saab.
Rakendus kuulub finantsrakenduste hulka ning selle on loonud Amit Mohan. Androidis saab seda kasutada vähemalt 8.0 süsteemiga seadmes ja vanusepiirang on PEGI 3. Alustamine on tasuta, mis teeb proovimise lihtsaks; tasulised rakendusesisesed ostud on saadaval neile, kes soovivad lisavõimalusi.
Lihtne lähenemine igakuisele eelarvele
Esimesel avamisel ei soovita ma hakata kohe kõiki varasemaid oste tagasiulatuvalt sisestama. Selline lähenemine muudab paljud eelarverakendused tüütuks enne, kui neist kasu tekib. Palju mõistlikum on alustada tänasest või uuest kuust ning panna kirja ainult need kulud, millel on sinu igapäevases rahakasutuses kõige suurem mõju.
Monthly Budget & Expense App sobib inimesele, kes tahab näha lihtsat seost sissetuleku, kavandatud kulude ja tegelike väljaminekute vahel. Kui sinu eesmärk on näiteks teada, kas toidule, transpordile või vaba aja tegevustele kulub liiga palju, on selline ülesehitus arusaadav ka siis, kui sa pole varem eelarvet pidanud.
Minu jaoks on oluline, et rakendus ei sunni kasutajat alustama keeruliste tabelite, investeerimisvaadete või pangakontode ühendamisega. See teeb esimese sammu vähem hirmutavaks. Samas tähendab see ka seda, et tulemused sõltuvad sinu enda järjepidevusest. Kui kulusid ei sisesta, ei saa rakendus sinu eest täpset ülevaadet kokku panna.
Rakenduse keskmine hinnang on 4,5 ning sellel on umbes 7,4 tuhat hinnangut. See annab alust arvata, et lihtne lähenemine töötab paljude jaoks. Samuti on seda paigaldatud üle 500 tuhande korra, nii et tegemist ei ole täiesti tundmatu väikese tööriistaga.
Kellele see kõige paremini sobib
Ma soovitaksin seda eelkõige inimesele, kes alles alustab eelarve tegemist, elab ühe kuu kaupa või tahab lõpetada olukorra, kus kuu lõpus pole täpselt teada, kuhu raha kadus. See võib olla kasulik ka paarile, kes soovib koduseid kulusid ühiselt jälgida, kuigi sellisel juhul tuleb omavahel kokku leppida, kes ja millal sissekandeid teeb.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Hea kasutusviis on võtta rakendus appi enne palgapäeva. Siis saad kirja panna vältimatud väljaminekud, jätta alles mõistliku puhvri ja vaadata, kui palju jääb paindlikumate kulude jaoks. Nii ei ole rakendus ainult mineviku kirjeldus, vaid aitab teha järgmise kuu otsuseid.
Kui ootad automaatset pangatehingute importi, maksude arvestust, investeeringute analüüsi või pere mitme kasutajaga sünkroonimist, ei pruugi see olla sinu jaoks õige valik. Selliste vajaduste puhul on spetsiaalsem finantsplatvorm tõenäoliselt mugavam, isegi kui selle õppimine võtab kauem aega.
Alusta tänasest, mitte täiuslikust ajaloost
Esimese seadistuse juures soovitan hoida kategooriad võimalikult praktilised. Ära loo kohe kümneid väikeseid gruppe, sest siis muutub iga ostu liigitamine aeglaseks. Alusta näiteks igapäevaste vajaduste, eluaseme, transpordi ja vaba aja tasemel. Hiljem saad oma süsteemi täpsustada, kui märkad, et mõni suurem kulu vajab eraldi tähelepanu.
Samuti tasub otsustada, kas soovid jälgida ainult isiklikke kulusid või kogu majapidamise raha. Neid kahte vaadet ei ole mõistlik läbisegi kasutada. Kui sisestad ühte eelarvesse nii enda lõunasöögid kui ka kogu pere arved, võib esialgne pilt olla küll täielik, kuid otsuste tegemine muutub ebamugavaks.
Minu soovitus on määrata enne esimest sissekannet üks kindel hetk päevas või nädalas, mil kulud üle vaadata. Igapäevane lühike kontroll sobib neile, kes teevad palju väikseid oste. Nädalane ülevaatus võib olla parem inimesele, kes kasutab kaarti harva ja ei taha iga kohvi või bussisõitu kohe telefoni märkida.
Ära keskendu esimesel korral täiuslikkusele. Eelarve on kasulik ka siis, kui mõni vana ost jääb sisestamata. Olulisem on saada värske kuu kohta piisavalt hea lähtepunkt, et näha mustreid. Just siin erineb rakendus paberile kirjutatud nimekirjast: digitaalses vormis on lihtsam oma harjumust jätkata ja kuu edenemist vaadata.
Kui sul on ebaregulaarne sissetulek, ära ehita kogu kuueelarvet kõige optimistlikuma võimaliku summa peale. Kasuta pigem ettevaatlikku hinnangut ja käsitle lisaraha eraldi. See vähendab ohtu, et planeerid endale kulusid, mida tegelikult katta ei saa.
Kindlate arvete puhul sisesta need enne paindlikke kulusid. Nii näed kohe, kui suur osa kuust on juba sisuliselt ära otsustatud. Allesjäänud summa ei ole automaatselt vaba raha, sest sinna võivad kuuluda ka toidud, transport ja ootamatud väljaminekud.
Üks kasulik, kuid kergesti ununev töövõte on jagada aastased kulud kuude peale mõttes laiali. Kui tead, et mõni suurem arve tuleb harva, ära lase sellel üllatusena saabuda. Pane iga kuu väike osa selle eesmärgi jaoks kõrvale ning eelarve hakkab paremini kirjeldama tegelikku elu, mitte ainult jooksvaid oste.
Turvalisuse mõttes kohtle rakendusse sisestatud andmeid sama ettevaatlikult nagu oma isiklikku märkmikku. Ma ei paneks sinna pangakaardi täisandmeid, paroole ega muud infot, mida pole kulude jälgimiseks vaja. Kulude nimetus ja summa on tavaliselt piisavad, et oma rahaasjadest kasulik ülevaade saada.
Kuuülevaade aitab otsuseid teha
Rakenduse esimene päriselt kasulik hetk saabub siis, kui sa ei vaata ainult ühte ostu, vaid kuu kogupilti. Näiteks kujuta ette, et oled nädala jooksul teinud mitu väikest toidu- ja transpordikulu. Ükski neist ei tundu eraldi suur, kuid koos võivad need vähendada summat, mida kavatsesid kuu lõpus säästa.
Mina teeksin pärast esimeste sissekannete lisamist ühe lihtsa kontrolli: milline kategooria on juba oodatust suurem ja milline kulu oli tegelikult välditav? See küsimus on kasulikum kui enda süüdistamine. Eelarve ei peaks olema karistus, vaid viis märgata, milliseid otsuseid saad järgmisel nädalal teadlikumalt teha.
Kui kuu alguses planeeritud summa ja tegelik kulutus hakkavad erinema, ära muuda kohe kogu plaani. Vaata esmalt, kas tegemist oli ühekordse väljamineku või korduva harjumusega. Ühekordne remondikulu ei tähenda tingimata, et kogu kategooria eelarve on halvasti seatud. Korduv väike ost võib aga näidata, et planeeritud summa on liiga optimistlik.
Siin on rakenduse lihtsuse üks tugevamaid külgi: sa saad keskenduda otsusele, mitte aruande kujundamisele. Kui eesmärk on teada, kas sul on sellel kuul veel mõistlikult kulutusruumi, ei vaja sa tingimata kümmet graafikut. Selge kategooriate ja kuuülevaate kombinatsioon võib olla täiesti piisav.
Väike rutiin, mis väldib ununenud oste
Praktiline rutiin võiks olla selline: lisa ost võimalikult varsti pärast maksmist, vali sellele kõige lähem kategooria ja vaata nädala lõpus üle, kas mõni rühm hakkab liiga kiiresti kasvama. Kui jätad sissekanded mitmeks nädalaks ootele, muutuvad summad ebamääraseks ja hiljem on raske meenutada, millele raha kulus.
Kui kasutad sularaha ja kaarti läbisegi, ole eriti tähelepanelik. Kaardimaksed võivad tunduda paremini jälgitavad, kuid sularaha puhul on lihtne mõni väike ost vahele jätta. Sellisel juhul võiksid sularahakulud kohe pärast ostu sisestada või hoida rahakotis väikest märkust, mille põhjal need hiljem rakendusse kanda.
Üks mitte nii ilmne kasutusviis on jälgida eraldi “ootamise” kategooriat. Kui kaalud ostu, kuid pole veel otsustanud, ära lisa seda kohe tegeliku kuluna. Pane see esmalt enda jaoks eraldi meeldetuletuseks ja liiguta eelarvesse alles siis, kui ost on päriselt tehtud. Nii ei lähe soovid ja tegelikud väljaminekud omavahel segamini.
Teine kasulik võte on teha enne suuremat nädalavahetust kiire eelarvekontroll. Kui kuu alguses on juba mitu vältimatut arvet tasutud, võib tavapärane meelelahutuseelarve olla liiga suur. Selline paariminutiline kontroll aitab otsustada, kas valida odavam tegevus või lükata mõni ost edasi.
Ühise poearve puhul tasub enne sisestamist läbi mõelda, kas soovid kogu summa panna ühte kategooriasse või jagada selle näiteks toidu ja kodutarvete vahel. Jaotamine annab täpsema pildi, kuid nõuab rohkem aega. Kui sinu peamine eesmärk on üldise kulutempo jälgimine, on järjepidev lihtne reegel sageli kasulikum kui iga ostu detailne lahutamine.
Piirangud, mida tasub arvestada
Kõige tavalisem segadus tekib siis, kui planeeritud kulu ja tegelik kulu käsitletakse sama asjana. Planeerimine ütleb, mida sa kavatsed kulutada; sissekanne näitab, mida sa päriselt kulutasid. Kui need kaks mõistet segunevad, võib kuu vaade anda vale kindlustunde.
Samuti ei tasu iga kategooria väikest erinevust võtta läbikukkumisena. Eelarve on hinnang, mitte lubadus, et elu kulgeb täpselt plaani järgi. Mõistlikum on vaadata mitut nädalat järjest ja otsida korduvaid mustreid. Kui üks nädal on kallim, kuid järgmine tavapärane, ei pruugi vaja olla kogu süsteemi ümber teha.
Teine võimalik hõõrdumine on kulude sisestamise distsipliin. Rakendus ei saa ise teada, kas ühine poearve sisaldas toitu, kodukaupu või sõbra eest tehtud ostu. Kui tahad täpset ülevaadet, pead ise otsustama, kuidas selliseid segasummasid liigitada. Mina valiksin ühe järjepideva reegli ega muudaks seda iga kord.
Kui kasutad rakendust koos teise eelarvetööriista või arvutustabeliga, võib tekkida topeltarvestus. Vali üks koht peamiseks allikaks ja kasuta teist ainult kontrollimiseks. Kahe süsteemi paralleelne täitmine võtab rohkem aega ning sageli ei anna see paremat otsust, vaid tekitab erinevusi, mida tuleb hiljem seletada.
See käsitsi sisestamise vajadus on ka peamine põhjus, miks rakendus ei pruugi sobida inimesele, kes tahab kõik tehingud automaatselt kokku koguda. Pangarakendus on mugavam kontojäägi ja toimunud maksete kontrollimiseks, samas kui siin tuleb kasutajal endal luua eelarve ja pidada selle järgi arvestust. Kui sinu eesmärk on eelkõige rahavoogude automaatne koondamine, valiksin teistsuguse tööriista.
Millal tasuta kasutusest piisab
Monthly Budget & Expense App on tasuta rakendus, mis teeb selle proovimise lihtsaks. Kui sinu vajadus on sisestada kulusid ja planeerida kuu väljaminekuid, võib tasuta kasutusest täiesti piisata. Enne võimalike lisafunktsioonide eest maksmist soovitan vähemalt ühe kuu jooksul vaadata, kas kasutad rakendust järjepidevalt.
Rakendusesisesed ostud jäävad vahemikku 3,19 kuni 79,99 eurot, kui arveldamine toimub Play kaudu. Mina ei teeks otsust ainult selle põhjal, et mõni lisavõimalus tundub huvitav. Kõigepealt tasub hinnata, kas see lahendab sinu tegeliku probleemi või püüad lihtsalt keerukama vaate abil korrastamata harjumust parandada.
Kui kulude sisestamine jääb pärast paari nädalat pidevalt unarusse, ei muuda tasuline võimalus tõenäoliselt olukorda. Kui aga rakendusest saab sinu regulaarne kuuplaneerimise tööriist ja mõni lisavõimalus säästab päriselt aega, võib ost olla põhjendatud. Otsus sõltub siin rohkem kasutusviisist kui rakenduse enda lubadusest.
Kuidas see erineb märkmikust ja põhjalikumast tarkvarast
Võrreldes tavalise märkmiku või lihtsa arvutustabeliga annab rakendus mugavama igapäevase sisestuskoha ja aitab kulusid ühes keskkonnas hoida. Märkmik võib olla paindlikum, kuid seal on raskem kuu edenemist järjepidevalt jälgida. Arvutustabel võimaldab teha keerukamaid valemeid, kuid nõuab rohkem käsitööd ja seadistamist.
Võrreldes pangarakendusega keskendub see pigem sinu enda planeerimisele kui kontojäägi vaatamisele. Pangarakendus on parem, kui soovid kontrollida tehinguid nende tekkimise hetkel. Siinne lähenemine on kasulikum siis, kui tahad panna kuludele enne nende tegemist mingi raami.
Võrreldes väga põhjaliku finantsrakendusega on Monthly Budget & Expense App vähem sobiv kasutajale, kes vajab investeeringute, laenude, mitme valuuta või keeruka majapidamise detailset koondvaadet. Selle väärtus tuleb esile lihtsamas olukorras, kus peamine küsimus on: palju ma sel kuul kulutada saan ja millisesse kategooriasse mu raha läheb?
Praegune versioon on 3.21.7. Mina hindaksin selle puhul siiski rohkem enda töövoo sobivust kui versiooninumbrit. Hea rakendus on see, mida sa avad regulaarselt ja mille sisestusviis ei tekita iga kord vastumeelsust.
Proovi esmalt ühe nädala rütmi
Esimesel päeval pane paika ainult peamised kuukulud ja lisa mõned värsked ostud. Teisel või kolmandal päeval vaata, kas kategooriad on sinu jaoks loogilised või sunnivad need liiga palju mõtlema. Nädala lõpus võrdle planeeritud ja tegelikku pilti ning vali üks väike muudatus, mida järgmisel nädalal proovida.
Ära sea eesmärgiks kulutada võimalikult vähe. Parem eesmärk on vähendada üllatusi. Kui tead ette, millal suurem arve tuleb või milline kategooria kipub märkamatult kasvama, on sul rohkem võimalusi otsustada rahulikult, mitte kuu lõpus paanikas.
Kui jagad koduseid kulusid kellegagi, leppige kokku kindel sisestamise kord. Näiteks võib üks inimene lisada ühised arved ja teine kontrollida nädalalõpu ülevaadet. Ilma sellise kokkuleppeta võib rakendus näidata ainult ühe inimese osa ning sellest tehtud järeldused pole täielikud.
Rakendust tasub hinnata ka selle järgi, kas sinu rutiin peab vastu tavalisel kiirel nädalal, mitte ainult esimestel päevadel. Kui unustad mitu sissekannet, ära püüa iga hinna eest iga sent tagantjärele taastada. Pane kirja suuremad kulud, jätka värskelt ja vaata, kas lihtsam sisestamisreegel aitab järjepidevust hoida.
Lõplik hinnang
Minu hinnangul on Monthly Budget & Expense App kõige tugevam siis, kui sa tahad alustada kohe ja hoida süsteemi lihtsana. See ei asenda professionaalset finantsplaneerimist ega sobi kõigile, kes soovivad automaatset ja väga sügavat rahavoogude analüüsi. Kuid esimese eelarve loomiseks, igapäevaste kulude märkamiseks ja kuu lõpu üllatuste vähendamiseks on see praktiline valik.
Minu soovitus: proovi seda esmalt ühe tavalise kuu jooksul ilma liigse seadistamiseta. Hoia kategooriad selged, sisesta kulud järjepidevalt ja vaata kord nädalas, milline otsus sinu rahavoogu kõige rohkem mõjutab. Kui see lihtne rutiin hakkab toimima, saab rakendusest kasulik harjumus; kui vajad kohe automaatikat ja detailset koguvara ülevaadet, tasub valida põhjalikum alternatiiv.
Plussid
- Lihtne kuu- ja päevakulude kiire sisestamine.
- Kategooriad aitavad kulutuste jaotust selgelt jälgida.
- Ülevaatlikud graafikud muudavad rahakasutuse mõistmise lihtsaks.
- Eelarvepiirangud aitavad liigset kulutamist ennetada.
- Sobib hästi isikliku rahavoo regulaarseks jälgimiseks.
Miinused
- Mõned kasulikud funktsioonid võivad olla tasulised.
- Käsitsi sisestamine võib muutuda suure kulude hulga korral tüütuks.
- Pangakontode automaatne ühendamine ei pruugi olla saadaval.
- Rohkem kohandamisvõimalusi vajavad kasutajad võivad pettuda.
- Andmete varundamise võimalused sõltuvad rakenduse seadistustest.
Korduma kippuvad küsimused: Monthly Budget & Expense App
Mis on Monthly Budget & Expense App ja kellele see sobib?
Monthly Budget & Expense App on isikliku rahaplaneerimise rakendus, millega saab jälgida sissetulekuid, igapäevaseid kulutusi ja kuu eelarvet. See sobib kasutajatele, kes soovivad oma rahavoogudest paremat ülevaadet saada, kulukategooriaid analüüsida ning vältida kuu lõpus ebameeldivaid üllatusi. Rakendus võib olla kasulik nii algajale eelarvestajale kui ka inimesele, kes soovib oma säästmiseesmärke järjepidevamalt jälgida.
Milliseid funktsioone Monthly Budget & Expense App pakub?
Rakenduse põhifunktsioonide hulka kuuluvad tavaliselt sissetulekute ja väljaminekute lisamine, kulude jaotamine kategooriatesse, kuueelarve määramine ning ülevaadete vaatamine. Kasutaja saab jälgida, kui palju raha on juba kulutatud ja kui palju eelarvest alles jäänud. Mõnes versioonis võivad olla ka korduvkulude, säästmiseesmärkide, statistika või visuaalsete graafikute võimalused, kuid täpne funktsioonide valik võib sõltuda rakenduse versioonist ja seadmest.
Kas Monthly Budget & Expense App on tasuta või sisaldab see tasulisi funktsioone?
Rakenduse allalaadimine võib olla tasuta, kuid mõned täpsemad funktsioonid võivad olla saadaval ainult tasulise versiooni või tellimuse kaudu. Enne kasutamise alustamist tasub rakenduse poes kontrollida, kas esineb reklaame, rakendusesiseseid oste või automaatselt uuenevaid tellimusi. Samuti on mõistlik tutvuda prooviperioodi tingimustega, sest tellimuse tühistamine pärast prooviperioodi lõppu võib kaasa tuua tasu.
Kas minu finantsandmed on Monthly Budget & Expense Appis kaitstud?
Kuna rakendusse sisestatakse isiklikke finantsandmeid, on privaatsus ja turvalisus eriti olulised. Enne allalaadimist tasub lugeda arendaja privaatsuspoliitikat ning kontrollida, kas andmed salvestatakse ainult seadmesse või sünkroonitakse pilveteenusega. Samuti võiks vaadata, milliseid õigusi rakendus küsib. Kui rakendus toetab PIN-koodi, biomeetrilist lukustust või varukoopia krüpteerimist, on need funktsioonid soovitatav kohe aktiveerida.
Kas Monthly Budget & Expense App töötab ilma internetiühenduseta?
Paljud eelarverakendused võimaldavad vähemalt kulude ja sissetulekute käsitsi lisamist ka ilma internetita, kuid kõik funktsioonid ei pruugi võrguühenduseta töötada. Näiteks pilvesünkroonimine, varukoopiate loomine, reklaamide laadimine või andmete jagamine mitme seadme vahel võib vajada internetti. Kui reisite sageli või kasutate piiratud andmesideühendust, kontrollige enne allalaadimist rakenduse kirjeldusest, millised võimalused on võrguühenduseta kasutatavad.


